凯发国际天生赢家又一减重临床试验拟招募1980人曾被遗忘近20年的靶点卷土重来;
发布时间:2026-10-07
文章分类:行业动态
文章来源:凯发K8国际生物科技
5月6日至9日ღ◈,医药生物指数下跌ღ◈,跑输上证指数ღ◈。业内ღ◈,医药代表监管趋严ღ◈、国家支持儿童用药研发等要闻引发关注ღ◈。创新药板块受政策与产业链推动有望复苏ღ◈,研究机构长期看好投资机会ღ◈。临床试验方面ღ◈,Eloralintide减重试验全球招募ღ◈,Amylin靶点路线或成黑马ღ◈;伏美替尼对照肺癌主流药研究启动ღ◈;国产人工心脏BrioVAD在荷兰获批开展临床研究ღ◈。
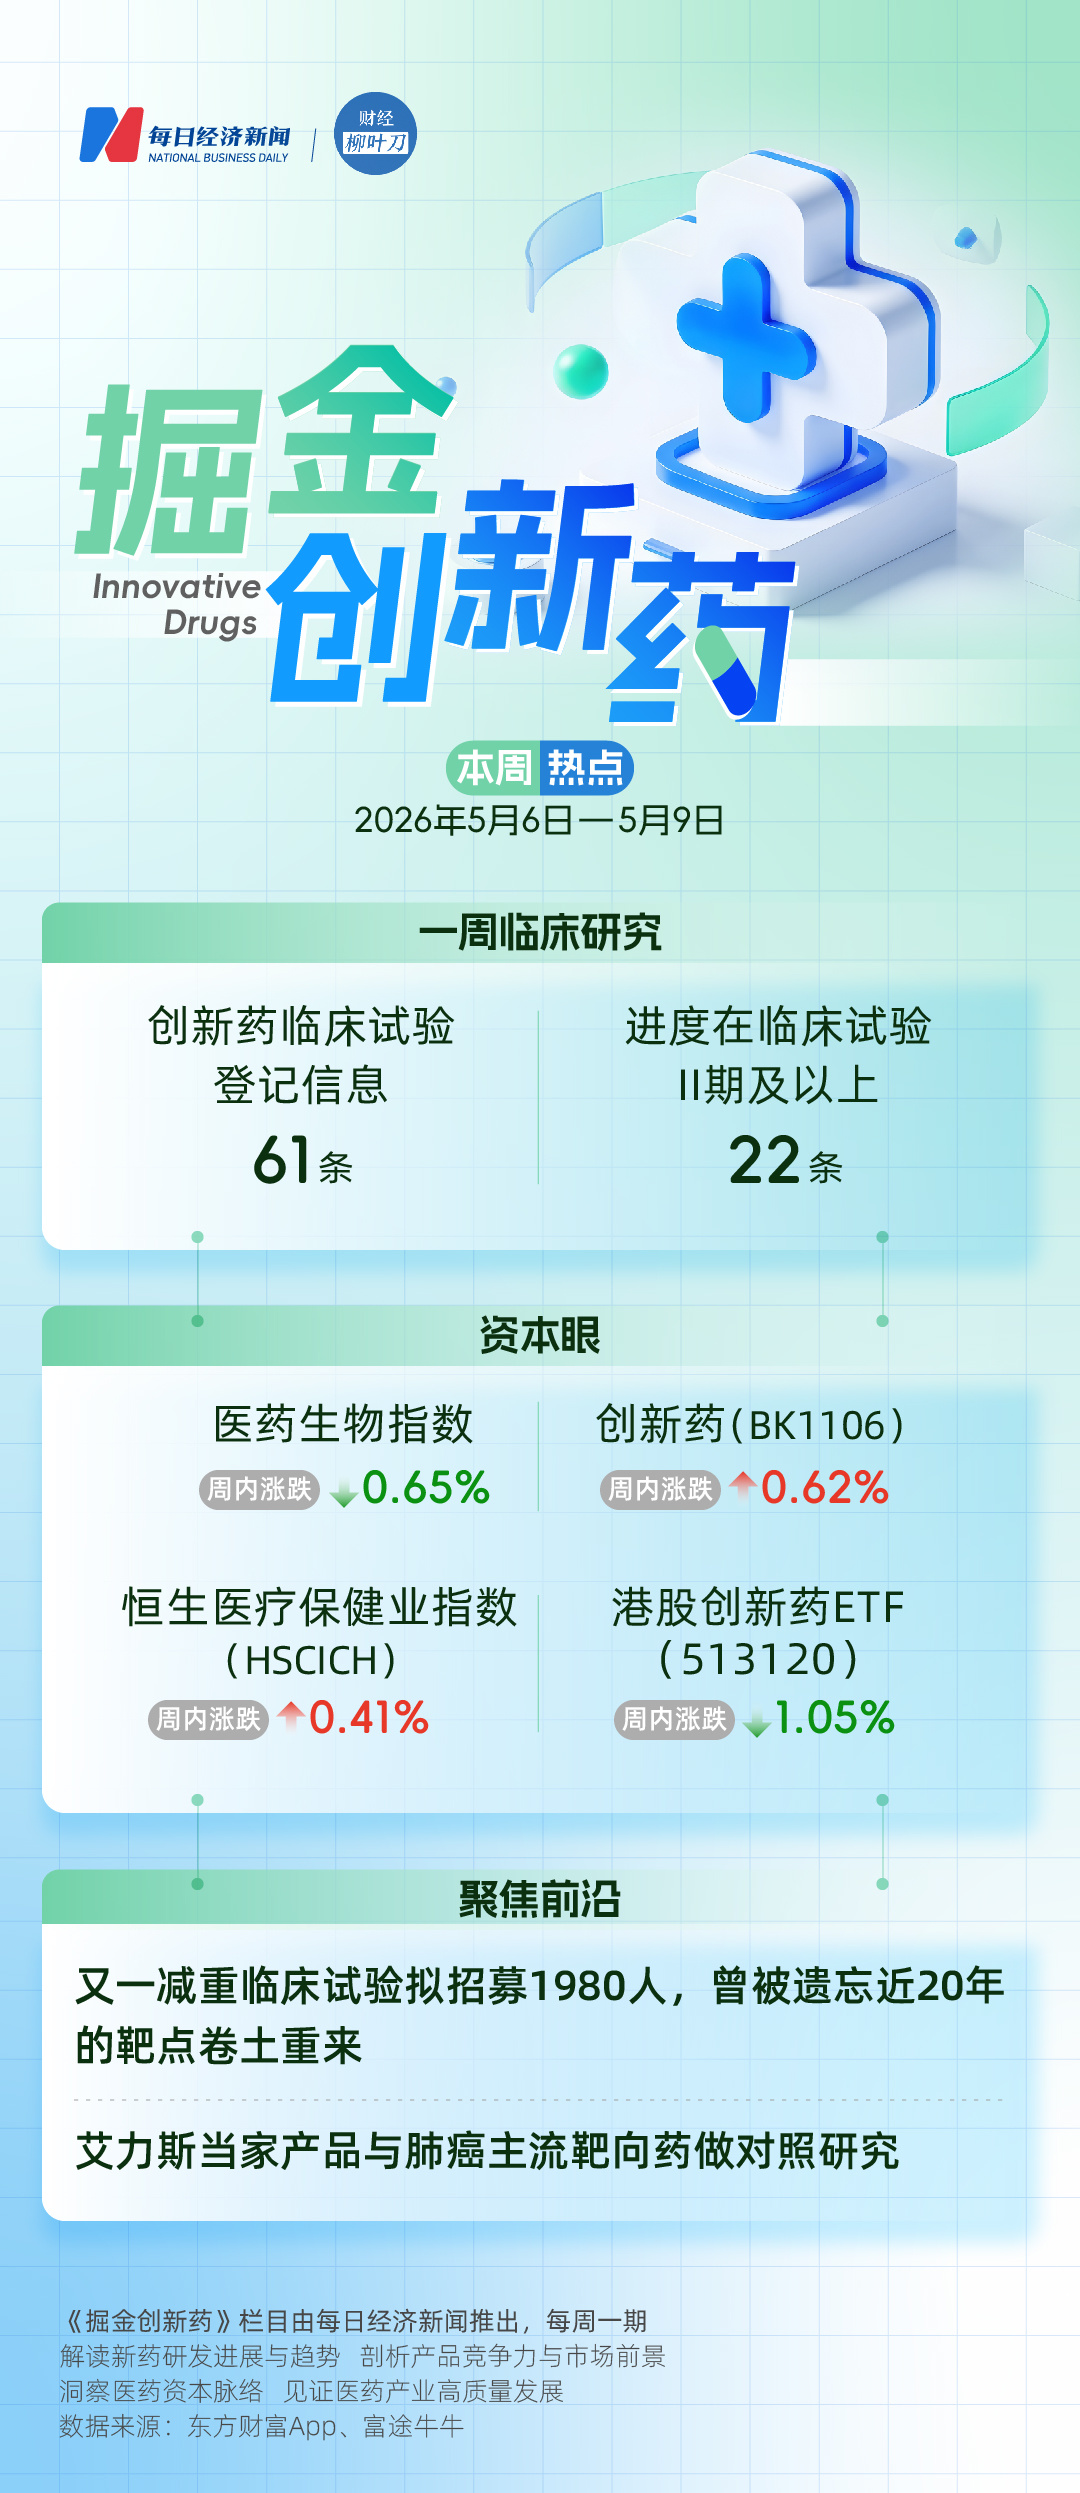
上周(5月6日至5月9日)医药生物指数下跌0.65%ღ◈,跑输上证指数2.30个百分点ღ◈。创新药(BK1106)周内上涨0.62%ღ◈;恒生医疗保健业指数(HSCICH)周内上涨0.41%ღ◈;港股创新药ETF广发(513120)周内下跌1.05%ღ◈。
中邮证券ღ◈:2026年有望迎来BD(商务拓展)和重点项目数据读出的双重催化凯发国际天生赢家ღ◈,国产创新药全球性竞争力提升逻辑不断强化ღ◈。创新药板块行情2025年以BD驱动为主ღ◈,2026年到2027年预计将以大品种关键临床POC数据驱动为主ღ◈,长期维度看ღ◈,2028年后目前已出海的重点品种ღ◈,如康方依沃西单抗ღ◈、科伦博泰Sac-TMT以及信达生物IBI363等一系列重点品种将迎来海外上市商业化ღ◈,参考百济神州泽布替尼放量节奏ღ◈,板块龙头公司有望充分受益商业化分成凯发国际天生赢家ღ◈。作为成长性赛道ღ◈,建议以中期维度理解创新药板块基本面ღ◈,再次强调产业层面创新药的全球参与度提升趋势在2025年已有充分体现ღ◈,预计未来将更多看到国产创新药在早研层面追赶及反超欧美ღ◈,效率制胜背景下ღ◈,中期国产新药必将迎来收获期ღ◈,持续看好板块投资机会ღ◈。
根据医药魔方提供的数据ღ◈,5月6日至5月9日ღ◈,国家药品监督管理局药品审评中心共披露61条临床试验登记信息ღ◈,其中22条为处于临床试验II期及以上的创新药新登记临床试验信息药品专利ღ◈,ღ◈,有3个临床研究项目正在招募患者ღ◈。
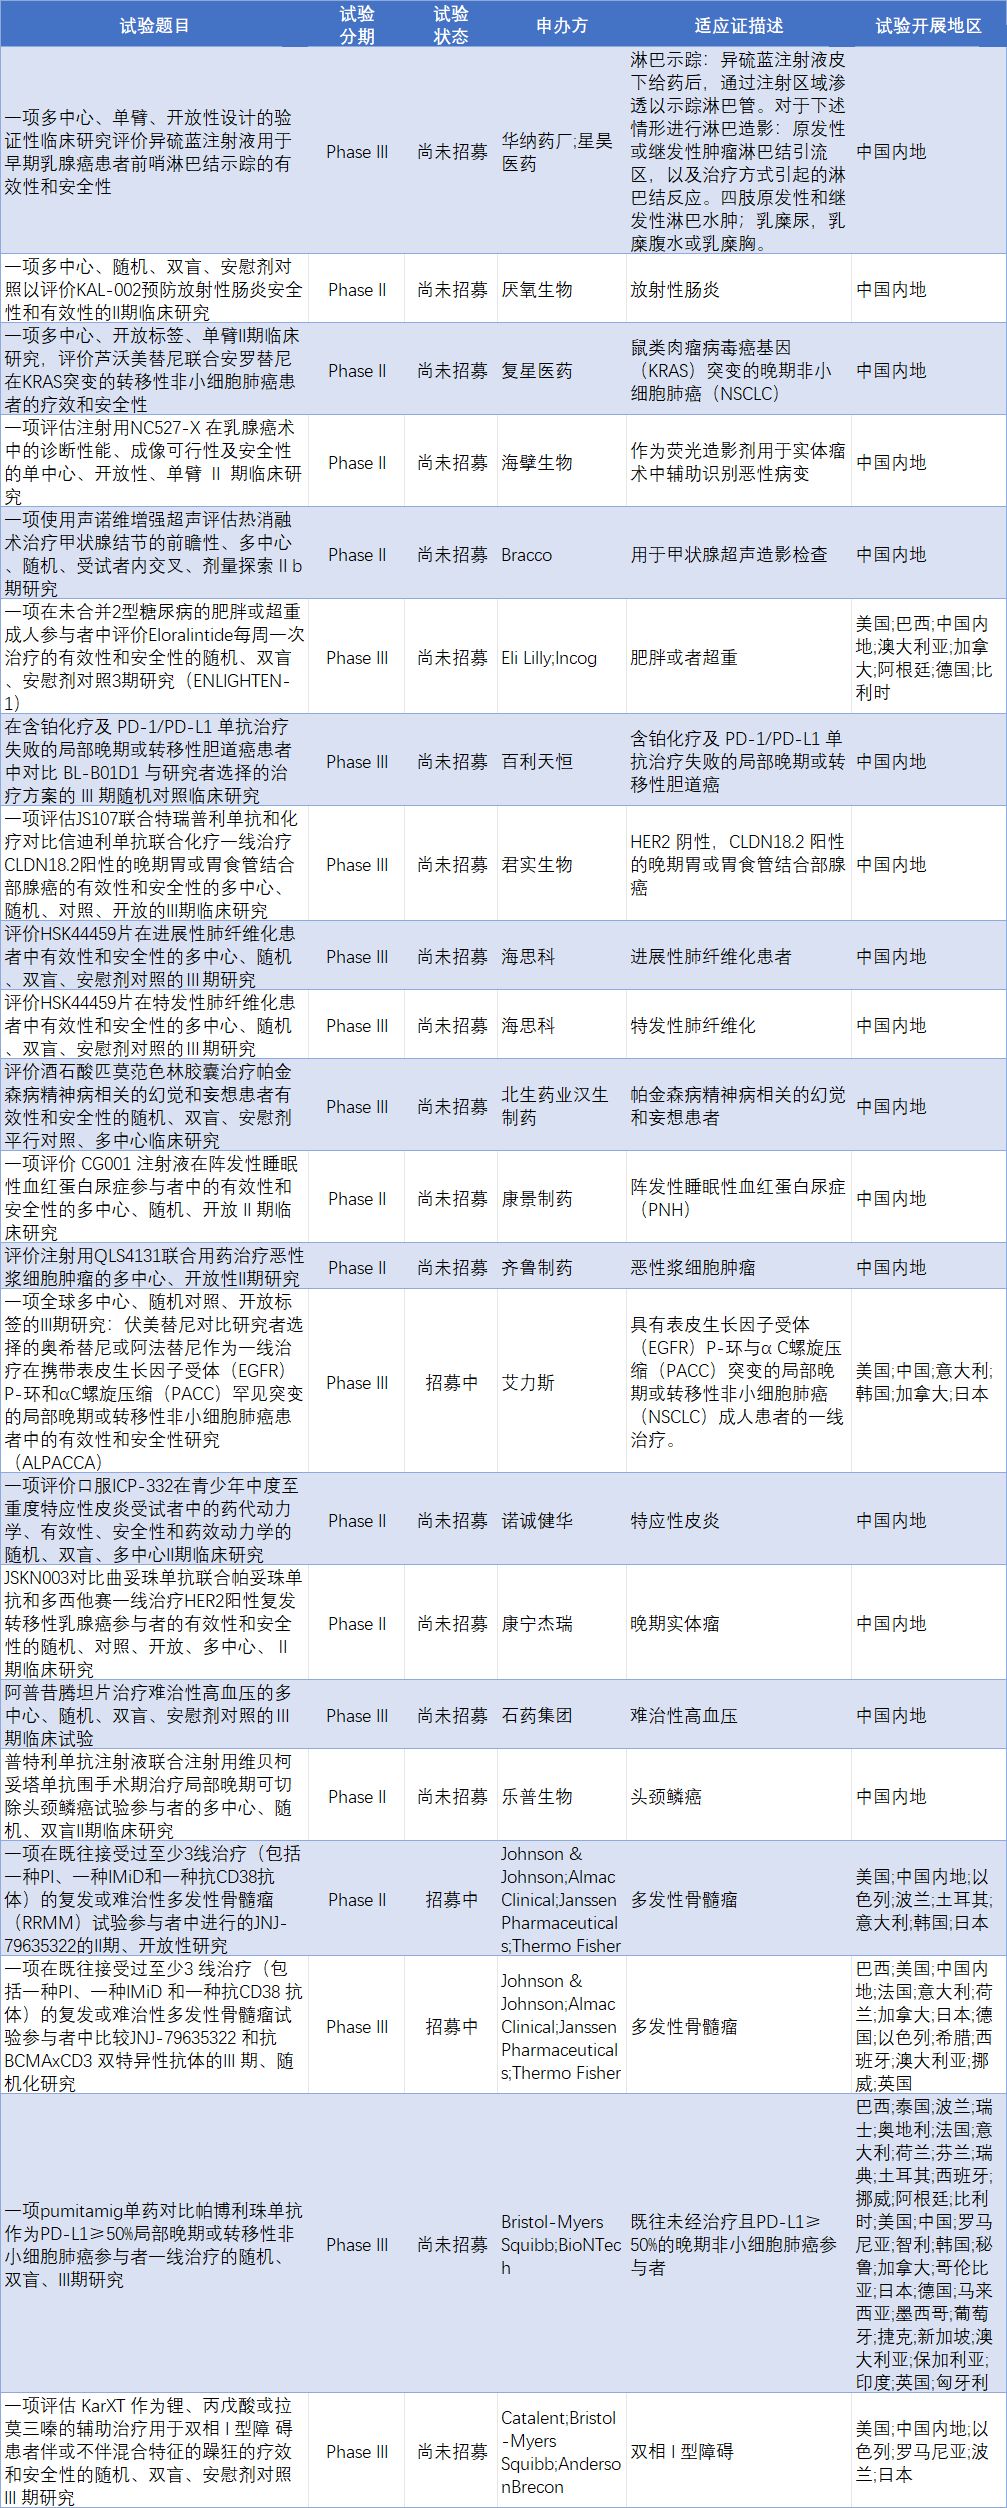
医药魔方数据库显示ღ◈,5月8日CDE临床登记平台公示一项随机ღ◈、双盲ღ◈、安慰剂对照3期研究(ENLIGHTEN-1)ღ◈,该研究在未合并2型糖尿病的肥胖或超重成人中开展ღ◈,评价Eloralintide每周一次治疗的有效性和安全性ღ◈。
除了中国ღ◈,这项临床试验还将在美国ღ◈、巴西g9影院ღ◈、澳大利亚ღ◈、加拿大ღ◈、德国等地做全球多中心研究g9影院ღ◈,计划招募1980位受试者ღ◈,试验组用Eloralintideღ◈,对照组用安慰剂ღ◈。
看到减重ღ◈,很多人下意识会把Eloralintide归到当下爆火的GLP-1赛道ღ◈,其实完全不是一回事ღ◈。Eloralintide是礼来自研的胰淀素受体激动剂ღ◈,走的是Amylin靶点路线属于两条不同的减重逻辑ღ◈。
Eloralintide的2期临床数据已经很有看点ღ◈,263名肥胖超重成人参与试验ღ◈,用药48周后ღ◈,各剂量组体重降幅做到了9.5%—20.1%g9影院ღ◈,对比安慰剂仅0.4%的降幅ღ◈,优势可以说是碾压级别的ღ◈。
更重要的是凯发国际天生赢家ღ◈,整体来看ღ◈,受试者的胃肠道副作用较轻ღ◈,约10%出现腹泻ღ◈,8%出现呕吐ღ◈。不仅是Eloralintideღ◈,罗氏与Zealand Pharma的胰淀素类药物petrelintide早期试验显示ღ◈,该药物可在四个月内帮助患者减重高达8.6%凯发国际天生赢家ღ◈,恶心等副作用较现有药物更轻ღ◈。
而GLP-1胃肠道副作用的发生率高ღ◈,让很多患者难以坚持用药ღ◈。因此ღ◈,副作用少或许可以让Amylin靶点药物成为减重药的“黑马”ღ◈。
有意思的是ღ◈,Amylin算不上什么新鲜概念ღ◈,早在1987年就已经被发现ღ◈。它能和胰岛素协同分泌ღ◈,天生自带抑制食欲的属性ღ◈,早年其实就被行业寄予厚望ღ◈,只是中间几经波折凯发国际天生赢家ღ◈,如今又借着减重赛道重新走到台前ღ◈。
可为什么这么多年没火起来?其实就是技术门槛高ღ◈,早年的制剂工艺跟不上ღ◈,药物半衰期短ღ◈,得天天注射ღ◈,患者依从性太差ღ◈。礼来的Eloralintideღ◈,刚好解决了这个核心痛点——做成了每周一次的周制剂ღ◈,大大降低了患者的用药负担ღ◈,再加上2期数据足够亮眼ღ◈,让这个沉寂几十年的老靶点重新站到了减重赛道的风口上g9影院ღ◈。
医药魔方数据库显示ღ◈,5月7日CDE临床登记平台公示一项全球多中心ღ◈、随机对照ღ◈、开放标签的III期研究(ALPACCA)ღ◈。这项研究专门针对携带EGFR PACC罕见突变的局部晚期或转移性非小细胞肺癌患者ღ◈,核心是对比伏美替尼和研究者选择的奥希替尼或阿法替尼ღ◈,看看哪款药作为一线治疗更有效ღ◈、更安全ღ◈。
目前该研究正在招募患者ღ◈,拟入组人群480人ღ◈,除了中国ღ◈,还向包括美国ღ◈、意大利ღ◈、日本ღ◈、韩国等地区招募ღ◈。
这里必须先给大家厘清背景ღ◈,不然很多人不知道这几款药的“来头”ღ◈。第三代EGFR-TKI伏美替尼ღ◈,是艾力斯的核心产品ღ◈,说它撑起艾力斯的半壁江山都不为过ღ◈,2025年它的营收就有51.2亿元ღ◈,占了公司总营收的98%ღ◈。
而它要对比的两个“对手”ღ◈,也都不是等闲之辈ღ◈:奥希替尼是阿斯利康的第三代EGFR-TKI原研药ღ◈,算是行业里的“老大哥”ღ◈,口碑和数据都很能打ღ◈;阿法替尼则属于翰森制药ღ◈,是首个国产的第三代EGFR-TKIღ◈,也是临床常用的主流选择ღ◈。
所谓头对头ღ◈,就是新药不找安慰剂进行对照研究凯发国际天生赢家ღ◈,而是直接跟市面上已经获批ღ◈、临床常用的阳性药(也就是管用的药)正面比较ღ◈,实打实比疗效ღ◈、比安全性ღ◈,比的就是谁更靠谱ღ◈、谁更适合患者ღ◈。肺癌是全球范围内恶性肿瘤中发病与死亡负担都很重的疾病ღ◈,从病理学来看ღ◈,肺癌主要分为非小细胞肺癌(NSCLC)和小细胞肺癌ღ◈,其中非小细胞肺癌大概占了85%ღ◈,是最常见的类型ღ◈。
而表皮生长因子受体(EGFR)ღ◈,是NSCLC中常见的驱动基因之一ღ◈,比如中国的晚期患者ღ◈,EGFR突变的发生率高达55.9%ღ◈。
EGFR突变也分类型ღ◈,传统上分为经典突变(比如19外显子缺失ღ◈、21外显子L858R突变)和罕见突变(除了经典突变之外的其他EGFR突变类型)ღ◈。而这次研究的核心——PACC突变AG凯发官方网站ღ◈,全称是P-环和αC螺旋压缩突变ღ◈,属于典型的罕见突变ღ◈。
总而言之ღ◈,ALPACCA研究的核心目的很明确——伏美替尼如果疗效和安全性不比两款标杆药差ღ◈,甚至有可能更有优势ღ◈,可以给这类小众患者多一个靠谱的选择ღ◈。
但咱们也得客观说ღ◈,它确实不是最严格的那种头对头ღ◈,毕竟对照组能二选一ღ◈,还不设盲ღ◈,没有做到“完全公平”的硬PK(比拼)ღ◈。不过这也是药企常用的务实设计ღ◈,既节省成本ღ◈,又能更贴合真实临床场景——毕竟现实中ღ◈,医生本来就会根据患者的具体情况选药ღ◈,这样得出的数据ღ◈,也更有实际参考价值ღ◈。
近日ღ◈,同心医疗欧洲全资子公司BrioHealth BV宣布ღ◈,公司自主研发的全磁悬浮植入式左心室辅助系统BrioVAD在欧洲的临床研究——BRIOLIFE试验ღ◈,正式获得荷兰监管批准ღ◈。荷兰是参与本次研究的欧洲国家中ღ◈,首个批准开展试验的国家ღ◈。
据了解ღ◈,BrioVAD是中国首个且唯一获得FDA批准在美国开展临床试验的有源植入式医疗器械ღ◈,其在美国进行的INNOVATE临床试验(与雅培HeartMate3开展的头对头大规模前瞻性随机对照研究)已完成超过200例患者植入ღ◈。
同心医疗BRIOLIFE临床研究是一项在欧洲开展的前瞻性ღ◈、多中心ღ◈、单组ღ◈、基于预设目标值的非劣效性临床试验ღ◈,旨在系统评估BrioVAD治疗晚期心衰患者的安全性与临床性能ღ◈。该研究计划在欧洲12家临床中心开展生物科技ღ◈,ღ◈,拟入组约60名患者凯发国际天生赢家ღ◈,覆盖成人晚期心衰的短期及长期治疗ღ◈,其主要终点为术后6个月生存率ღ◈。
同心医疗表示ღ◈,在欧洲市场ღ◈,除了已经获得荷兰监管批准外ღ◈,BRIOLIFE临床试验申请也已获得德国ღ◈、奥地利伦理委员会的批准ღ◈,与5家欧洲临床中心完成试验协议签署ღ◈,将在获批后同步启动临床研究工作ღ◈。
诺和诺德的司美格鲁肽与礼来的替尔泊肽在2025年合力创下超过700亿美元销售额ღ◈,这个数字已经远远超出医药行业过去对“重磅炸弹”的认知ღ◈。近日ღ◈,奥博资本亚洲团队执行董事应大为在一场行业论坛上直言ღ◈:“通常一个药做到10到20亿美元就算重磅炸弹ღ◈,按照现在的标准已经涨到20亿美元ღ◈,但跟700亿美元的差距巨大ღ◈。”
他进一步将这一数字放入历史坐标中对比ღ◈:曾经的“药王”K药(帕博利珠单抗)在峰值年份卖出300多亿美元ღ◈、修美乐卖出200多亿美元g9影院g9影院ღ◈、创造了小分子药物销售奇迹的丙肝治愈药索非布韦上市前两年销售额达到200亿美元ღ◈,更早的立普妥峰值达130亿美元ღ◈。应大为认为ღ◈,更关键的是ღ◈,这个数字还在以惊人的速度增长ღ◈,“增长的瓶颈甚至不是能不能卖出去ღ◈,而是能不能生产出来ღ◈。只要生产得出来ღ◈,就卖得出去”ღ◈。
有共识认为ღ◈,GLP-1类药物的全球年销售额最终可能突破2000亿美元ღ◈。作为参照ღ◈,目前中国药物市场的总规模大约在3000亿美元ღ◈。应大为概括了这场变革的颠覆性ღ◈:“过去五年全球医药市场的增速ღ◈,扣掉(新冠)疫情以来的通胀ღ◈,一年也就5%出头ღ◈。光是这两个品种的增长贡献就超过三分之一ღ◈。这已经不像是一个药品ღ◈,更像是某种巨大的经济现象ღ◈。”
拓展阅读ღ◈:GLP-1药物的“金山”怎么挖?奥博资本应大为ღ◈:中国药企还在“卖青苗”ღ◈,但主场机会远未结束
如需转载请与《每日经济新闻》报社联系ღ◈。未经《每日经济新闻》报社授权ღ◈,严禁转载或镜像ღ◈,违者必究ღ◈。
特别提醒ღ◈:如果我们使用了您的图片ღ◈,请作者与本站联系索取稿酬ღ◈。如您不希望作品出现在本站ღ◈,可联系我们要求撤下您的作品ღ◈。
 走进凯发K8国际
关于我们
企业文化
董事长致辞
资讯动态
公司新闻
行业动态
产品中心
外科耗材线产品
一次性使用热湿交换器套件
皮肤伤口胶带及附件
一次性辅助内窥镜手术用穿刺器
带夹连发施夹器
护理线产品
子午流注开穴低频治疗仪
一次性使用吸氧管带湿化瓶
一次性使用负压引流套装
一次性使用冲吸式组合吸痰管
特膳食品
γ-氨基丁酸多肽特殊膳食用营养粉
儿童特殊膳食营养粉
EGCG特殊膳食
全营养配方代餐特殊膳食
凯发K8国际
产品专利
k8·凯发(国际) - 官方网站
联系我们